تاریخ اشاعت: October 3, 2026 - 12:01 PM
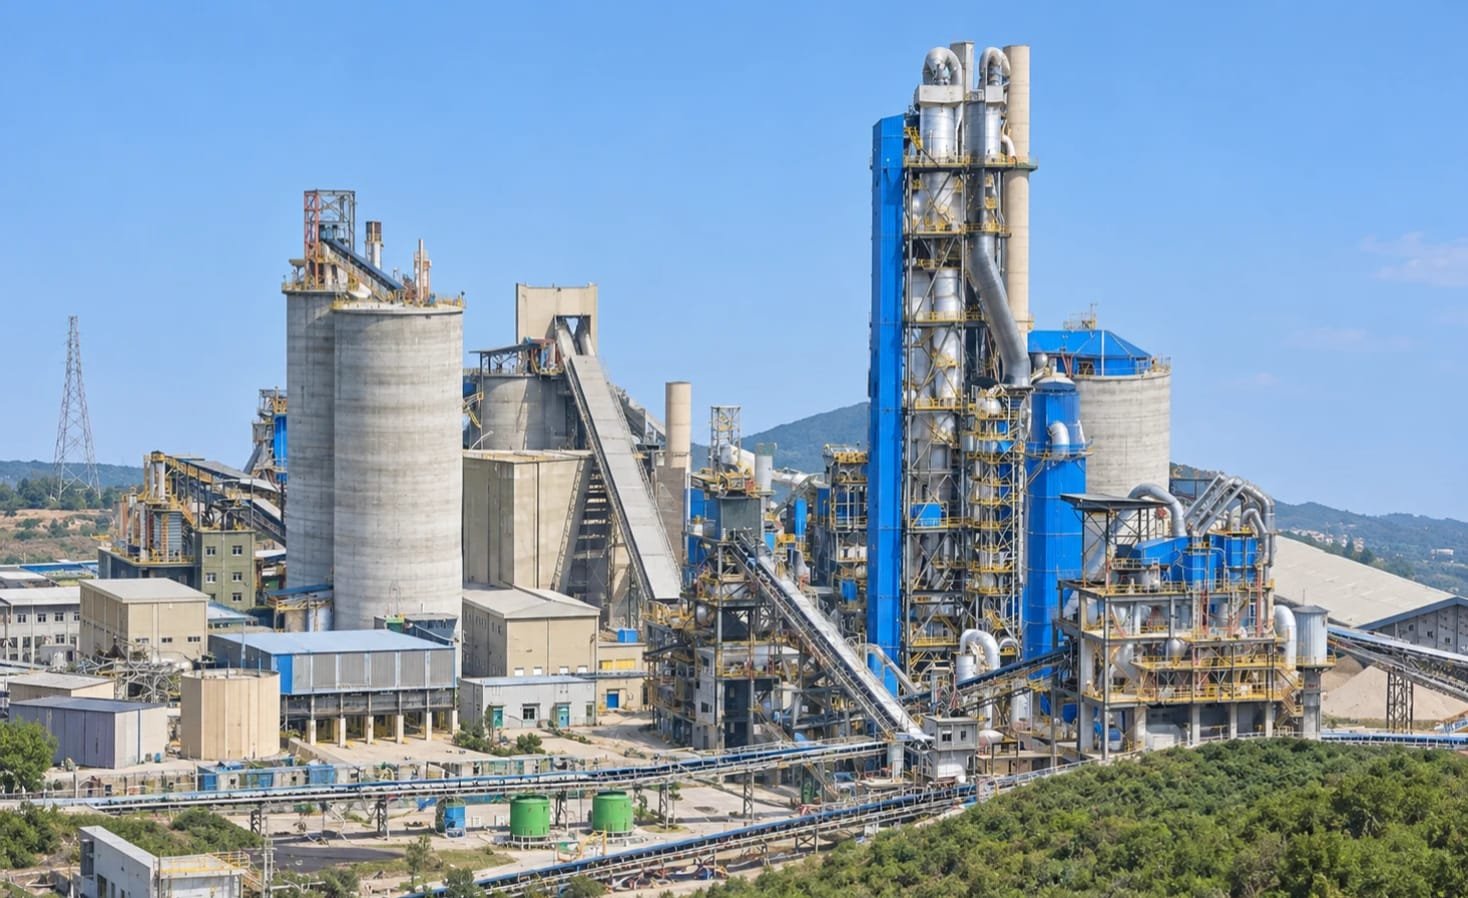
FBR Cuts Sales Tax on Steel Units in Former FATA, PATA Areas
سابق فاٹا اور پاٹا میں سٹیل یونٹس کیلئے سیلز ٹیکس کی شرح کم کر دی گئی
▫️ جی ٹی روڈ کے 16 کلومیٹر طویل حصے پر تقریباً 2 ہزار کنال اراضی کمرشل سرگرمیوں کیلئے مختص کیے جانے کا امکان
اسلام آباد | ری نیوز پاکستانفیڈرل بورڈ آف ریونیو (ایف بی آر) نے سابق وفاق کے زیر انتظام قبائلی علاقوں (فاٹا) اور صوبائی زیر انتظام قبائلی علاقوں (پاٹا) میں کام کرنے والے سٹیل مینوفیکچررز کیلئے سیلز ٹیکس کی شرح میں کمی کر دی ہے، جس سے ان ...
Islamabad | ReNews Pakistan
The Federal Board of Revenue (FBR) has reduced sales tax rates for steel manufacturers operating in the former Federally Administered Tribal Areas (FATA) and Provincially Administered Tribal Areas (PATA), providing tax relief to steel melters, composite units and re-rollers in the regions.
Under the revised arrangement, steel melters and composite units using locally purchased remeltable steel scrap will be required to pay sales tax at the rate of Rs20 per unit of electricity consumed.
Steel re-rolling units manufacturing steel bars from imported or locally procured raw materials will also be subject to sales tax at Rs 20 per electricity unit consumed.
The FBR introduced the revised rates through S.R.O. 1664(I)/2026, amending the earlier S.R.O. 1245(I)/2026 and modifying the mechanism for determining sales tax liability of eligible steel units operating in the former FATA and PATA territories.
The notification also provides a substantially lower sales tax rate for certain steel melters and composite units that rely predominantly on imported raw materials or remeltable steel scrap acquired directly from persons registered under the Export Facilitation Scheme (EFS).
Under the revised mechanism, eligible steel melters and composite units will pay sales tax at Rs 5 per electricity unit if their consumption of imported raw material or remeltable steel scrap purchased directly from EFS-registered persons exceeds 70 percent of their aggregate raw-material consumption during the preceding 12 months.
The preferential Rs 5 rate is therefore linked to the composition of raw materials used by the units, while businesses that do not meet the prescribed threshold will remain subject to the Rs 20-per-unit rate.
Steel re-rollers, however, will continue to pay sales tax at Rs 20 per electricity unit consumed, irrespective of whether imported or locally sourced raw materials are used in the manufacture of steel bars.
The FBR has also established a separate eligibility mechanism for newly established steel businesses and previously closed units that have resumed operations.
Since such businesses may not have a 12-month operating history available for assessing their raw-material consumption, their eligibility for the concessional Rs5-per-unit sales tax rate will be determined on the basis of their quarterly imports or purchases.
The arrangement is intended to provide a workable mechanism for calculating sales tax liabilities of steel manufacturers in the former tribal areas while continuing concessions available to businesses operating in these territories under the Sales Tax Act, 1990.
The change could lower the tax component of production costs for qualifying steel manufacturers, particularly melters and composite units meeting the 70-percent raw-material threshold. The extent to which the relief translates into lower steel prices, however, will also depend on other production costs and market conditions.
The revised tax regime forms part of the special sales tax treatment applicable to the former FATA and PATA regions, where the government has maintained concessions for eligible businesses following the administrative and constitutional changes affecting the former tribal territories.
The Federal Board of Revenue (FBR) has reduced sales tax rates for steel manufacturers operating in the former Federally Administered Tribal Areas (FATA) and Provincially Administered Tribal Areas (PATA), providing tax relief to steel melters, composite units and re-rollers in the regions.
Under the revised arrangement, steel melters and composite units using locally purchased remeltable steel scrap will be required to pay sales tax at the rate of Rs20 per unit of electricity consumed.
Steel re-rolling units manufacturing steel bars from imported or locally procured raw materials will also be subject to sales tax at Rs 20 per electricity unit consumed.
The FBR introduced the revised rates through S.R.O. 1664(I)/2026, amending the earlier S.R.O. 1245(I)/2026 and modifying the mechanism for determining sales tax liability of eligible steel units operating in the former FATA and PATA territories.
The notification also provides a substantially lower sales tax rate for certain steel melters and composite units that rely predominantly on imported raw materials or remeltable steel scrap acquired directly from persons registered under the Export Facilitation Scheme (EFS).
Under the revised mechanism, eligible steel melters and composite units will pay sales tax at Rs 5 per electricity unit if their consumption of imported raw material or remeltable steel scrap purchased directly from EFS-registered persons exceeds 70 percent of their aggregate raw-material consumption during the preceding 12 months.
The preferential Rs 5 rate is therefore linked to the composition of raw materials used by the units, while businesses that do not meet the prescribed threshold will remain subject to the Rs 20-per-unit rate.
Steel re-rollers, however, will continue to pay sales tax at Rs 20 per electricity unit consumed, irrespective of whether imported or locally sourced raw materials are used in the manufacture of steel bars.
The FBR has also established a separate eligibility mechanism for newly established steel businesses and previously closed units that have resumed operations.
Since such businesses may not have a 12-month operating history available for assessing their raw-material consumption, their eligibility for the concessional Rs5-per-unit sales tax rate will be determined on the basis of their quarterly imports or purchases.
The arrangement is intended to provide a workable mechanism for calculating sales tax liabilities of steel manufacturers in the former tribal areas while continuing concessions available to businesses operating in these territories under the Sales Tax Act, 1990.
The change could lower the tax component of production costs for qualifying steel manufacturers, particularly melters and composite units meeting the 70-percent raw-material threshold. The extent to which the relief translates into lower steel prices, however, will also depend on other production costs and market conditions.
The revised tax regime forms part of the special sales tax treatment applicable to the former FATA and PATA regions, where the government has maintained concessions for eligible businesses following the administrative and constitutional changes affecting the former tribal territories.
اسلام آباد | ری نیوز پاکستان
فیڈرل بورڈ آف ریونیو (ایف بی آر) نے سابق وفاق کے زیر انتظام قبائلی علاقوں (فاٹا) اور صوبائی زیر انتظام قبائلی علاقوں (پاٹا) میں کام کرنے والے سٹیل مینوفیکچررز کیلئے سیلز ٹیکس کی شرح میں کمی کر دی ہے، جس سے ان علاقوں میں قائم سٹیل میلٹرز، کمپوزٹ یونٹس اور ری رولرز کو ٹیکس ریلیف ملے گا۔
نظرثانی شدہ نظام کے تحت مقامی طور پر خریدے گئے دوبارہ پگھلائے جانے کے قابل سٹیل سکریپ استعمال کرنے والے سٹیل میلٹرز اور کمپوزٹ یونٹس سے بجلی کے استعمال پر 20 روپے فی یونٹ کے حساب سے سیلز ٹیکس وصول کیا جائے گا۔
اسی طرح درآمدی یا مقامی خام مال استعمال کرکے سٹیل بارز تیار کرنے والے سٹیل ری رولنگ یونٹس بھی استعمال شدہ بجلی پر 20 روپے فی یونٹ کے حساب سے سیلز ٹیکس ادا کریں گے۔
ایف بی آر نے ایس آر او 1664(I)/2026 کے ذریعے نظرثانی شدہ شرحیں متعارف کرائی ہیں۔ اس اقدام کے تحت سابقہ ایس آر او 1245(I)/2026 میں ترمیم کرتے ہوئے سابق فاٹا اور پاٹا میں اہل سٹیل یونٹس کی سیلز ٹیکس واجبات کے تعین کے طریقہ کار میں تبدیلی کی گئی ہے۔
نوٹیفکیشن میں بعض سٹیل میلٹرز اور کمپوزٹ یونٹس کیلئے سیلز ٹیکس کی مزید کم شرح بھی مقرر کی گئی ہے، بالخصوص ایسے یونٹس جو زیادہ تر درآمدی خام مال یا ایکسپورٹ فیسلی ٹیشن سکیم (ای ایف ایس) کے تحت رجسٹرڈ افراد سے براہ راست خریدا گیا دوبارہ پگھلائے جانے کے قابل سٹیل سکریپ استعمال کرتے ہیں۔
نظرثانی شدہ طریقہ کار کے مطابق اگر کسی اہل سٹیل میلٹر یا کمپوزٹ یونٹ کے درآمدی خام مال یا ای ایف ایس کے تحت رجسٹرڈ افراد سے براہ راست خریدے گئے ری میلٹیبل سٹیل سکریپ کا استعمال گزشتہ 12 ماہ کے دوران اس کے مجموعی خام مال کے 70 فیصد سے زیادہ ہو تو ایسے یونٹ سے بجلی کے استعمال پر صرف 5 روپے فی یونٹ کے حساب سے سیلز ٹیکس وصول کیا جائے گا۔
اس طرح 5 روپے فی یونٹ کی رعایتی شرح کا انحصار متعلقہ یونٹ کے زیر استعمال خام مال کی نوعیت اور تناسب پر ہوگا، جبکہ مقررہ 70 فیصد کی حد پوری نہ کرنے والے کاروباری اداروں پر 20 روپے فی یونٹ کی شرح برقرار رہے گی۔
تاہم سٹیل ری رولرز کیلئے بجلی کے استعمال پر سیلز ٹیکس کی شرح 20 روپے فی یونٹ ہی برقرار رہے گی، خواہ وہ سٹیل بارز کی تیاری کیلئے درآمدی خام مال استعمال کریں یا مقامی طور پر حاصل کردہ مواد۔
ایف بی آر نے نئے قائم ہونے والے سٹیل کاروباری اداروں اور پہلے بند رہنے کے بعد دوبارہ کام شروع کرنے والے یونٹس کیلئے بھی رعایتی شرح کے تعین کا الگ طریقہ کار وضع کیا ہے۔
چونکہ ایسے کاروباری اداروں کے پاس خام مال کے استعمال کا گزشتہ 12 ماہ کا ریکارڈ دستیاب نہیں ہوسکتا، اس لیے 5 روپے فی یونٹ کی رعایتی سیلز ٹیکس شرح کیلئے ان کی اہلیت کا تعین سہ ماہی بنیادوں پر کی جانے والی درآمدات یا خریداریوں کی بنیاد پر کیا جائے گا۔
نئے انتظام کا مقصد سابق قبائلی علاقوں میں سٹیل مینوفیکچررز کی سیلز ٹیکس واجبات کے تعین کیلئے قابل عمل طریقہ کار فراہم کرنا ہے، جبکہ سیلز ٹیکس ایکٹ 1990 کے تحت ان علاقوں میں کاروباری اداروں کو حاصل رعایتیں بھی جاری رکھی جائیں گی۔
ٹیکس شرح میں کمی سے اہل سٹیل مینوفیکچررز، خصوصاً 70 فیصد خام مال کی مقررہ حد پوری کرنے والے سٹیل میلٹرز اور کمپوزٹ یونٹس کی پیداواری لاگت میں شامل ٹیکس کے بوجھ میں کمی آسکتی ہے۔ تاہم اس ریلیف کے نتیجے میں سٹیل کی مارکیٹ قیمتوں میں کس حد تک کمی آئے گی، اس کا انحصار دیگر پیداواری اخراجات اور مارکیٹ کی صورتحال پر بھی ہوگا۔
نظرثانی شدہ ٹیکس نظام سابق فاٹا اور پاٹا کیلئے خصوصی سیلز ٹیکس نظام کا حصہ ہے، جس کے تحت سابق قبائلی علاقوں میں انتظامی اور آئینی تبدیلیوں کے بعد بھی اہل کاروباری اداروں کیلئے مخصوص ٹیکس مراعات برقرار رکھی گئی ہیں۔
فیڈرل بورڈ آف ریونیو (ایف بی آر) نے سابق وفاق کے زیر انتظام قبائلی علاقوں (فاٹا) اور صوبائی زیر انتظام قبائلی علاقوں (پاٹا) میں کام کرنے والے سٹیل مینوفیکچررز کیلئے سیلز ٹیکس کی شرح میں کمی کر دی ہے، جس سے ان علاقوں میں قائم سٹیل میلٹرز، کمپوزٹ یونٹس اور ری رولرز کو ٹیکس ریلیف ملے گا۔
نظرثانی شدہ نظام کے تحت مقامی طور پر خریدے گئے دوبارہ پگھلائے جانے کے قابل سٹیل سکریپ استعمال کرنے والے سٹیل میلٹرز اور کمپوزٹ یونٹس سے بجلی کے استعمال پر 20 روپے فی یونٹ کے حساب سے سیلز ٹیکس وصول کیا جائے گا۔
اسی طرح درآمدی یا مقامی خام مال استعمال کرکے سٹیل بارز تیار کرنے والے سٹیل ری رولنگ یونٹس بھی استعمال شدہ بجلی پر 20 روپے فی یونٹ کے حساب سے سیلز ٹیکس ادا کریں گے۔
ایف بی آر نے ایس آر او 1664(I)/2026 کے ذریعے نظرثانی شدہ شرحیں متعارف کرائی ہیں۔ اس اقدام کے تحت سابقہ ایس آر او 1245(I)/2026 میں ترمیم کرتے ہوئے سابق فاٹا اور پاٹا میں اہل سٹیل یونٹس کی سیلز ٹیکس واجبات کے تعین کے طریقہ کار میں تبدیلی کی گئی ہے۔
نوٹیفکیشن میں بعض سٹیل میلٹرز اور کمپوزٹ یونٹس کیلئے سیلز ٹیکس کی مزید کم شرح بھی مقرر کی گئی ہے، بالخصوص ایسے یونٹس جو زیادہ تر درآمدی خام مال یا ایکسپورٹ فیسلی ٹیشن سکیم (ای ایف ایس) کے تحت رجسٹرڈ افراد سے براہ راست خریدا گیا دوبارہ پگھلائے جانے کے قابل سٹیل سکریپ استعمال کرتے ہیں۔
نظرثانی شدہ طریقہ کار کے مطابق اگر کسی اہل سٹیل میلٹر یا کمپوزٹ یونٹ کے درآمدی خام مال یا ای ایف ایس کے تحت رجسٹرڈ افراد سے براہ راست خریدے گئے ری میلٹیبل سٹیل سکریپ کا استعمال گزشتہ 12 ماہ کے دوران اس کے مجموعی خام مال کے 70 فیصد سے زیادہ ہو تو ایسے یونٹ سے بجلی کے استعمال پر صرف 5 روپے فی یونٹ کے حساب سے سیلز ٹیکس وصول کیا جائے گا۔
اس طرح 5 روپے فی یونٹ کی رعایتی شرح کا انحصار متعلقہ یونٹ کے زیر استعمال خام مال کی نوعیت اور تناسب پر ہوگا، جبکہ مقررہ 70 فیصد کی حد پوری نہ کرنے والے کاروباری اداروں پر 20 روپے فی یونٹ کی شرح برقرار رہے گی۔
تاہم سٹیل ری رولرز کیلئے بجلی کے استعمال پر سیلز ٹیکس کی شرح 20 روپے فی یونٹ ہی برقرار رہے گی، خواہ وہ سٹیل بارز کی تیاری کیلئے درآمدی خام مال استعمال کریں یا مقامی طور پر حاصل کردہ مواد۔
ایف بی آر نے نئے قائم ہونے والے سٹیل کاروباری اداروں اور پہلے بند رہنے کے بعد دوبارہ کام شروع کرنے والے یونٹس کیلئے بھی رعایتی شرح کے تعین کا الگ طریقہ کار وضع کیا ہے۔
چونکہ ایسے کاروباری اداروں کے پاس خام مال کے استعمال کا گزشتہ 12 ماہ کا ریکارڈ دستیاب نہیں ہوسکتا، اس لیے 5 روپے فی یونٹ کی رعایتی سیلز ٹیکس شرح کیلئے ان کی اہلیت کا تعین سہ ماہی بنیادوں پر کی جانے والی درآمدات یا خریداریوں کی بنیاد پر کیا جائے گا۔
نئے انتظام کا مقصد سابق قبائلی علاقوں میں سٹیل مینوفیکچررز کی سیلز ٹیکس واجبات کے تعین کیلئے قابل عمل طریقہ کار فراہم کرنا ہے، جبکہ سیلز ٹیکس ایکٹ 1990 کے تحت ان علاقوں میں کاروباری اداروں کو حاصل رعایتیں بھی جاری رکھی جائیں گی۔
ٹیکس شرح میں کمی سے اہل سٹیل مینوفیکچررز، خصوصاً 70 فیصد خام مال کی مقررہ حد پوری کرنے والے سٹیل میلٹرز اور کمپوزٹ یونٹس کی پیداواری لاگت میں شامل ٹیکس کے بوجھ میں کمی آسکتی ہے۔ تاہم اس ریلیف کے نتیجے میں سٹیل کی مارکیٹ قیمتوں میں کس حد تک کمی آئے گی، اس کا انحصار دیگر پیداواری اخراجات اور مارکیٹ کی صورتحال پر بھی ہوگا۔
نظرثانی شدہ ٹیکس نظام سابق فاٹا اور پاٹا کیلئے خصوصی سیلز ٹیکس نظام کا حصہ ہے، جس کے تحت سابق قبائلی علاقوں میں انتظامی اور آئینی تبدیلیوں کے بعد بھی اہل کاروباری اداروں کیلئے مخصوص ٹیکس مراعات برقرار رکھی گئی ہیں۔